کاهش عرضه زغالسنگ حرارتی اندونزی در بازار جهانی با وجود تولید بالا
پیشبینی میشود تولید زغالسنگ حرارتی اندونزی در سال ۲۰۲۶ کاهش یابد، اما محدودیتهای صادراتی ناشی از مقررات، تقاضای داخلی و موانع لجستیکی، عرضه واقعی به بازارهای بینالمللی را بیش از میزان کاهش تولید تحت تأثیر قرار داده است. این وضعیت باعث افزایش قیمتها و تغییر مسیرهای تجاری در بازار جهانی شده است.
کاهش تولید و محدودیتهای صادراتی
بر اساس پیشبینیها، تولید زغالسنگ اندونزی در سال ۲۰۲۶ به حدود ۷۲۰ میلیون تن خواهد رسید که اگرچه بالاتر از هدف اولیه RKAB (۶۰۰ میلیون تن) است، اما نسبت به تولید سال ۲۰۲۵ (حدود ۷۹۰ میلیون تن) کاهش نشان میدهد. با این حال، صادرات زغالسنگ حرارتی اندونزی ممکن است به ۴۴۵ میلیون تن برسد که بیش از ۵۰ میلیون تن کاهش سالانه را نشان میدهد. این کاهش عمدتاً به دلیل محدودیتهای ناشی از تأییدات قانونی، الزامات داخلی و چالشهای لجستیکی است که حجم واقعی عرضه به بازارهای بینالمللی را محدود میکند.
موانع لجستیکی و مقرراتی
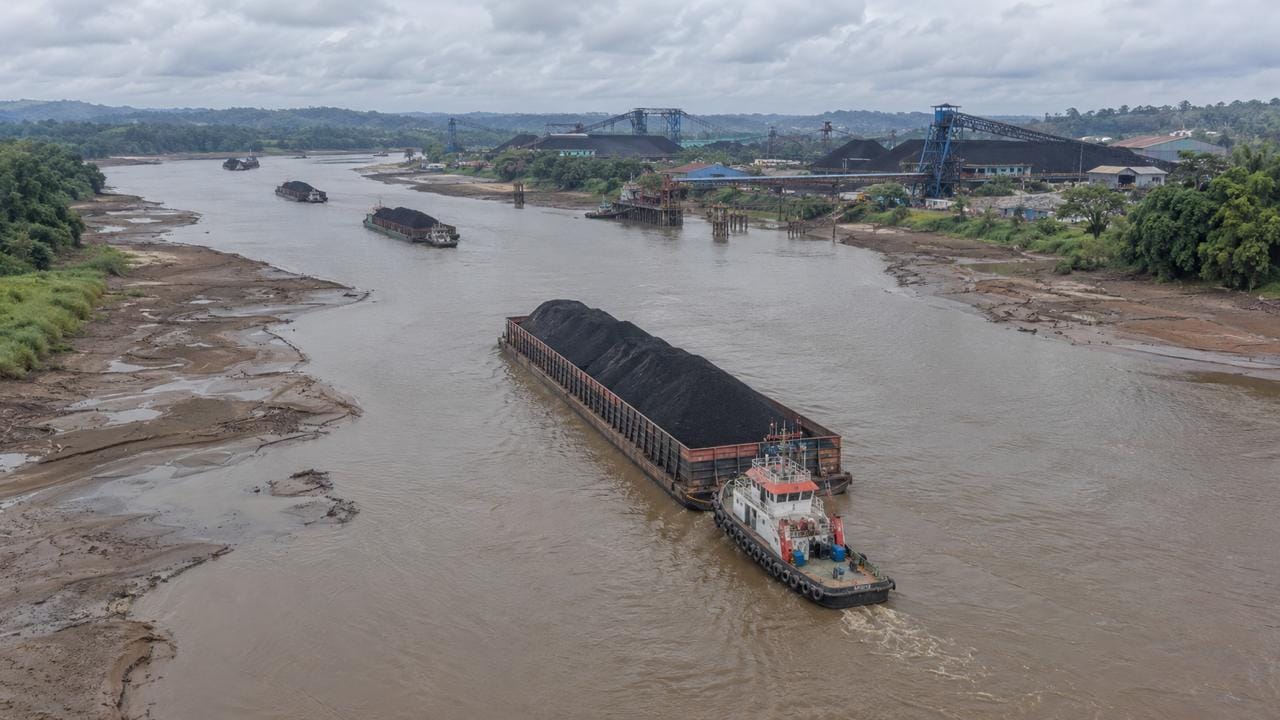
طبق گزارش S&P Global Energy CERA، در نیمه نخست سال، صادرات زغالسنگ حرارتی اندونزی با وجود تولید ۳۶۷.۱ میلیون تن (۶۱.۲٪ هدف RKAB)، نسبت به مدت مشابه سال قبل ۸٪ کاهش یافته و به ۲۲۱.۷ میلیون تن رسیده است. این شکاف در فصل خشک تشدید شد و صادرات در ماه اوت به ۳۶.۹ میلیون تن رسید که ۲۵٪ کمتر از سال قبل است. پایین بودن سطح آب در رودخانههای Barito و Mahakam باعث کاهش ظرفیت بارگیری، تغییر برنامهها و حتی توقف حملونقل در برخی مناطق شد. این مسئله بهویژه برای تولیدکنندگان زغالسنگ داخلی که به حملونقل رودخانهای وابستهاند، اهمیت داشت.
در همین حال، تأییدیههای قانونی نیز به عنوان مانع دیگری مطرح شد. تا اوایل اکتبر، حدود ۹۵٪ بازنگری سهمیههای تولید تأیید شده بود، اما افزایش سهمیهها به سرعت به تولید بیشتر منجر نشد و بخشی از تولید اضافی نیز به مصرف داخلی اختصاص یافت. در سپتامبر، سه شرکت تابعه Bayan Resources به دلیل عدم تأیید RKAB سال ۲۰۲۶، وضعیت فورس ماژور اعلام کردند که پس از حدود یک هفته، مجوز تولید ۱۵ تا ۲۰ میلیون تن اضافی صادر شد.
تأثیر بر قیمت و جریان تجارت
این محدودیتها تأثیر مستقیم بر قیمتها داشته است. طبق ارزیابی Platts، قیمت زغالسنگ FOB Kalimantan با ارزش حرارتی ۴۲۰۰ کیلوکالری بر کیلوگرم در اول سپتامبر ۶۸.۲۰ دلار بر تن بود که تا ۲۹ اکتبر به ۷۸.۰۵ دلار بر تن رسید. همچنین، کمبود عرضه در برخی گریدها مانند زغالسنگ با ارزش حرارتی بسیار پایین (۳۴۰۰ کیلوکالری) و افزایش پرمیوم برای برخی مواد با ارزش متوسط مشاهده شد. این موضوع نشان میدهد که افزایش تولید لزوماً کمبود گریدهای مورد نیاز بازار را جبران نمیکند.
در نتیجه، محدودیت عرضه زغالسنگ اندونزی و روسیه در سپتامبر و اوایل اکتبر باعث شد خریداران کره جنوبی به سمت تأمین از کلمبیا، آفریقای جنوبی، کانادا و آمریکا حرکت کنند، با وجود هزینه حمل بالاتر برای واردات به آسیا.
منبع: Hellenic Shipping News
نظرات